
Ruta visual
Cuatro frases que explican toda la estrategia
Si recuerdas estas cuatro frases, el resto de la guía solo añade precisión.
Cash-secured put
"Me pagan hoy por comprometerme a comprar 100 acciones a un precio que yo elegí."
Covered call
"Me pagan hoy por comprometerme a vender 100 acciones a un precio que yo elegí."
Rueda
"Repito esas dos obligaciones: put mientras tengo efectivo, call mientras tengo acciones."
Rango semanal (L·M·H)
"L me ayuda a pensar dónde comprar; H me ayuda a pensar dónde vender. Ninguno es garantía."
Un contrato, tres desenlaces posibles
El viernes solo tienes que reconocer cuál puerta se abrió. No necesitas predecir el precio exacto — necesitas un plan para cada desenlace.
Normalmente expira sin valor. Conservas la prima y mantienes el mismo inventario: efectivo con la put, acciones con la call.
La asignación es probable: la put compra 100 acciones; la call vende 100 acciones. Eso hace avanzar la Rueda.
Recompras para cerrar, o haces un roll. Cerrar termina el riesgo; rolar cierra el contrato viejo y abre uno nuevo.
Cómo leer una gráfica de resultado (P&L)
 Ampliar captura ↗
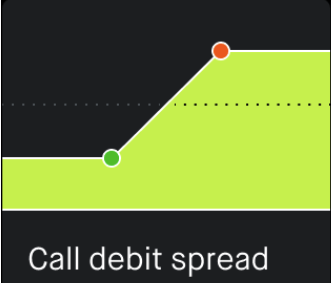
Captura oficial de Robinhood Strategy Builder. El ejemplo mostrado es otra estrategia — aquí se usa solo para aprender a leer los ejes.
- Eje vertical (Y): dinero ganado arriba de cero, dinero perdido abajo.
- Eje horizontal (X): precio de la acción al vencimiento.
- Punto rojo / verde: opción vendida / opción comprada.
- Línea punteada (BE): el punto de equilibrio teórico.
La gráfica es una fotografía del vencimiento. Antes de esa fecha, el tiempo, la volatilidad y los dividendos pueden producir un resultado distinto.
Antes de construir nada
Fundamentos: el contrato, la prima y la asignación
Quién tiene el derecho y quién carga la obligación
Comprar una opción compra un derecho. Venderla para abrir una posición — que es lo que siempre haces en esta guía — acepta una obligación a cambio de la prima.
| Contrato | Comprador | Vendedor (tú) | Si se ejerce |
|---|---|---|---|
| Call | Derecho a comprar | Obligación de vender | 100 acciones cambian de manos al strike |
| Put | Derecho a vender | Obligación de comprar | 100 acciones cambian de manos al strike |
Cash-secured put
Vendes una put y reservas efectivo. Si te asignan, compras 100 acciones por contrato al strike. Tu intención coherente es adquirir una empresa que aceptarías mantener.
Orden: Sell to Open put · Cierre: Buy to Close
Covered call
Posees 100 acciones y vendes una call. Si te asignan, entregas esas acciones al strike. Tu intención coherente es cobrar prima aceptando un precio máximo de salida.
Orden: Sell to Open call · Cierre: Buy to Close
De dónde viene la prima
Valor intrínseco
Lo que valdría ejercer ahora mismo. Call: máx(0, precio − strike). Put: máx(0, strike − precio). Una opción OTM no tiene intrínseco.
Valor extrínseco
Todo lo demás: tiempo, volatilidad implícita, tasas y demanda. Es la parte que el vendedor espera que decaiga a su favor.
La asignación puede llegar mientras duermes
Una opción corta sobre una acción puede asignarse cualquier día, no solo al vencimiento. La notificación suele llegar después del cierre, cuando ya no puedes modificar el contrato.
Put asignada
Se debita strike × 100 y recibes 100 acciones. La prima no impide una pérdida inmediata si el mercado cotiza mucho más abajo. Tu base económica es strike menos créditos netos.
Call asignada
Se entregan 100 acciones y recibes strike × 100. Conservas la prima, pero renuncias a la subida por encima del strike.
Capítulo II
La cash-secured put, a fondo
Vendes una put y Robinhood reserva suficiente poder de compra para 100 acciones al strike. Este es el perfil económico completo.
Ejemplo base: XYZ a $52
Vendes 50P por $1.20. Recibes $120 y se reservan aproximadamente $5,000. Punto de equilibrio: $48.80.
| XYZ al vencimiento | Estado | P&L de la opción |
|---|---|---|
| $55 | OTM | +$120 |
| $50 | ATM · asignación posible | +$120 antes de fricción |
| $47 | ITM $3 | −$180 |
| $0 | ITM $50 | −$4,880 |
Fórmula: P&L al vencimiento = prima − máx(0, strike − precio final) × 100
La mejor put empieza con una empresa que sí comprarías
Lista de calidad
- Negocio o ETF comprensible
- Balance y liquidez razonables
- Tesis de 6–24 meses, no una vela
- Opciones líquidas y spreads ajustados
- Precio compatible con tu cuenta
- Sector no sobreconcentrado
Señales de rechazo
- Prima excepcional sin entender por qué
- Acción "meme" o biotech de un ensayo
- Resultados, litigio o fusión inminente
- Open interest mínimo, spread enorme
- Un contrato consumiría gran parte de la cuenta
- La única salida prevista es "rolar para siempre"
Concentración post-asignación = strike × 100 × contratos ÷ capital de cartera
El strike es una orden de compra contingente
Elige primero el precio de adquisición; después comprueba si la prima compensa el riesgo.
| Strike (XYZ a $52) | Prima | Base efectiva | Lectura |
|---|---|---|---|
| 52P (ATM) | $2.10 | $49.90 | Más crédito y alta sensibilidad — adquisición agresiva |
| 50P (OTM) | $1.20 | $48.80 | Balance entre ingreso y margen |
| 47P (OTM) | $0.45 | $46.55 | Más colchón, menos retorno |
Cuatro finales posibles para una put vendida
Vendiste a $1.20 y recompras a $0.45: realizas $75 antes de cargos. Capturar 50–75% puede ser racional cuando queda poco beneficio frente a mucho riesgo temporal.
Conservas la prima completa, pero aceptas el riesgo hasta el final, incluyendo movimientos after-hours.
Compras acciones al strike. Es coherente si tesis, tamaño y precio efectivo siguen válidos. Recalcula base y concentración antes de vender una call.
Ambas cristalizan la pérdida. Rolar solo es lógico si la nueva put sería atractiva por sí misma, no solo para "evitar reconocer" la pérdida.
Caso completo: CSP de principio a fin
Cuenta de $40,000; XYZ a $52; rango semanal 48.90–55.10; soporte 49; sin resultados; 7 días al vencimiento.
Tesis: quiero 100 acciones a $48.75 o menos.
Contrato: vender 49P por ≥ $0.55, delta −0.23, spread $0.05.
Riesgo: colateral $4,900 = 12.25% de la cuenta; base $48.45.
| Escenario del viernes | Resultado | Decisión preparada |
|---|---|---|
| XYZ $53; put $0.05 | Ganancia abierta $50 | Recomprar; no arriesgar $4,900 por $5 |
| XYZ $49.50; put $0.30 | Ganancia $25 | Cerrar si no quiero riesgo de pin; mantener si acepto acciones |
| XYZ $48.70; put $0.65 | Pérdida abierta $10 | Asignación deja base $48.45; aceptable si tesis intacta |
| XYZ $46 tras noticia | Pérdida ≈ $245 | No rolar mecánicamente; reanalizar la noticia y la exposición |
Lo que hizo "efectiva" la operación no fue cobrar $55 — fue comprar solo a un precio aceptable, mantener una concentración tolerable y escribir los cuatro finales antes de entrar.
Errores que más destruyen resultados en CSP
- Perseguir yield. Se mira prima/capital sin calidad del subyacente.
- Vender demasiados contratos. Dimensiona como si todos fueran a asignar en un mismo gap.
- Ignorar correlación. Tickers distintos pueden ser la misma apuesta sectorial.
- Usar delta como certeza. 0.20 no es "solo 20% de riesgo real".
- Rolar siempre. A veces es solo no querer reconocer la pérdida.
- Contar la prima dos veces. Marca la opción a mercado y usa el P&L combinado.
- Vender antes de resultados solo porque la IV alta "parece atractiva".
- Confundir efectivo con liquidez. Necesitas un plan de caja para la asignación.
Capítulo III
La covered call, a fondo
Posees 100 acciones y vendes una call contra ellas. La prima amortigua una pequeña caída; la subida queda limitada.
Ejemplo: 100 XYZ compradas a $46, ahora a $52
Vendes 55C por $1.00.
- Si termina ≥ $55 y asignan: vendes a $5,500 → ganas $900 en acciones + $100 de prima = $1,000 .
- Si termina a $50: la call expira, ganancia total ≈ $500 ($400 en acciones + $100 de prima).
- Si cae a $40: pierdes $600 en acciones y ganas $100 en la call: −$500 .
P&L = (mín(precio final, strike) − coste acciones + prima) × 100
Tres razones válidas para vender una call — y una inválida
Esperas subida limitada y aceptarías vender al strike.
Ya querías vender a ese precio; la call te paga por esperar.
Calls conservadoras repetidas, sin sacrificar tu tesis alcista principal.
La cobertura parcial: no todo es binario
| Posición de 500 acciones | Calls vendidas | Conserva | Limita |
|---|---|---|---|
| Cobertura total | 5 | Prima máxima | Toda la subida sobre strike |
| Cobertura parcial | 2 | Subida libre en 300 acciones | Solo 200 acciones |
| Sin call | 0 | Toda la subida | No hay prima |
Qué hacer cuando la acción sube, baja o no se mueve
| Movimiento | Decisión racional |
|---|---|
| Sube bajo el strike | Mantener, cerrar si ya capturó el objetivo, o rolar si cambia el horizonte |
| Sube sobre el strike | Aceptar la salida; rolar solo si la nueva relación compensa |
| Lateral | Recomprar con 50–75% capturado y reevaluar |
| Baja fuerte | Reanalizar las acciones — la call no es un seguro bajista |
Caso completo: covered call de principio a fin
100 XYZ con base $46; precio $52; rango semanal 48.90–55.10; H coincide con resistencia en 55; 7 días al vencimiento.
Contrato: vender 55C por ≥ $1.00; delta 0.24. Plan: cerrar al 60% o aceptar asignación.
| XYZ el viernes | Combinado desde $46 |
|---|---|
| $49 — expira | +$400 |
| $54 — expira | +$900 |
| $55 — asignación posible | +$1,000 |
| $58 — asignación probable | Máximo +$1,000; se renuncian $300 extra |
| $42 — expira | −$300 |
Que H y la resistencia coincidan en 55 crea confluencia — pero H nunca impide una ruptura. La call solo debe venderse si sigue siendo aceptable incluso en el escenario de ruptura.
Capítulo IV · con capturas reales
Cómo abrir cada operación en Robinhood
Las etiquetas de la app aparecen en inglés porque son capturas reales — la ubicación puede cambiar con futuras versiones. Robinhood es marca de Robinhood Markets, Inc.; uso educativo con anotaciones propias.
 Ampliar captura ↗
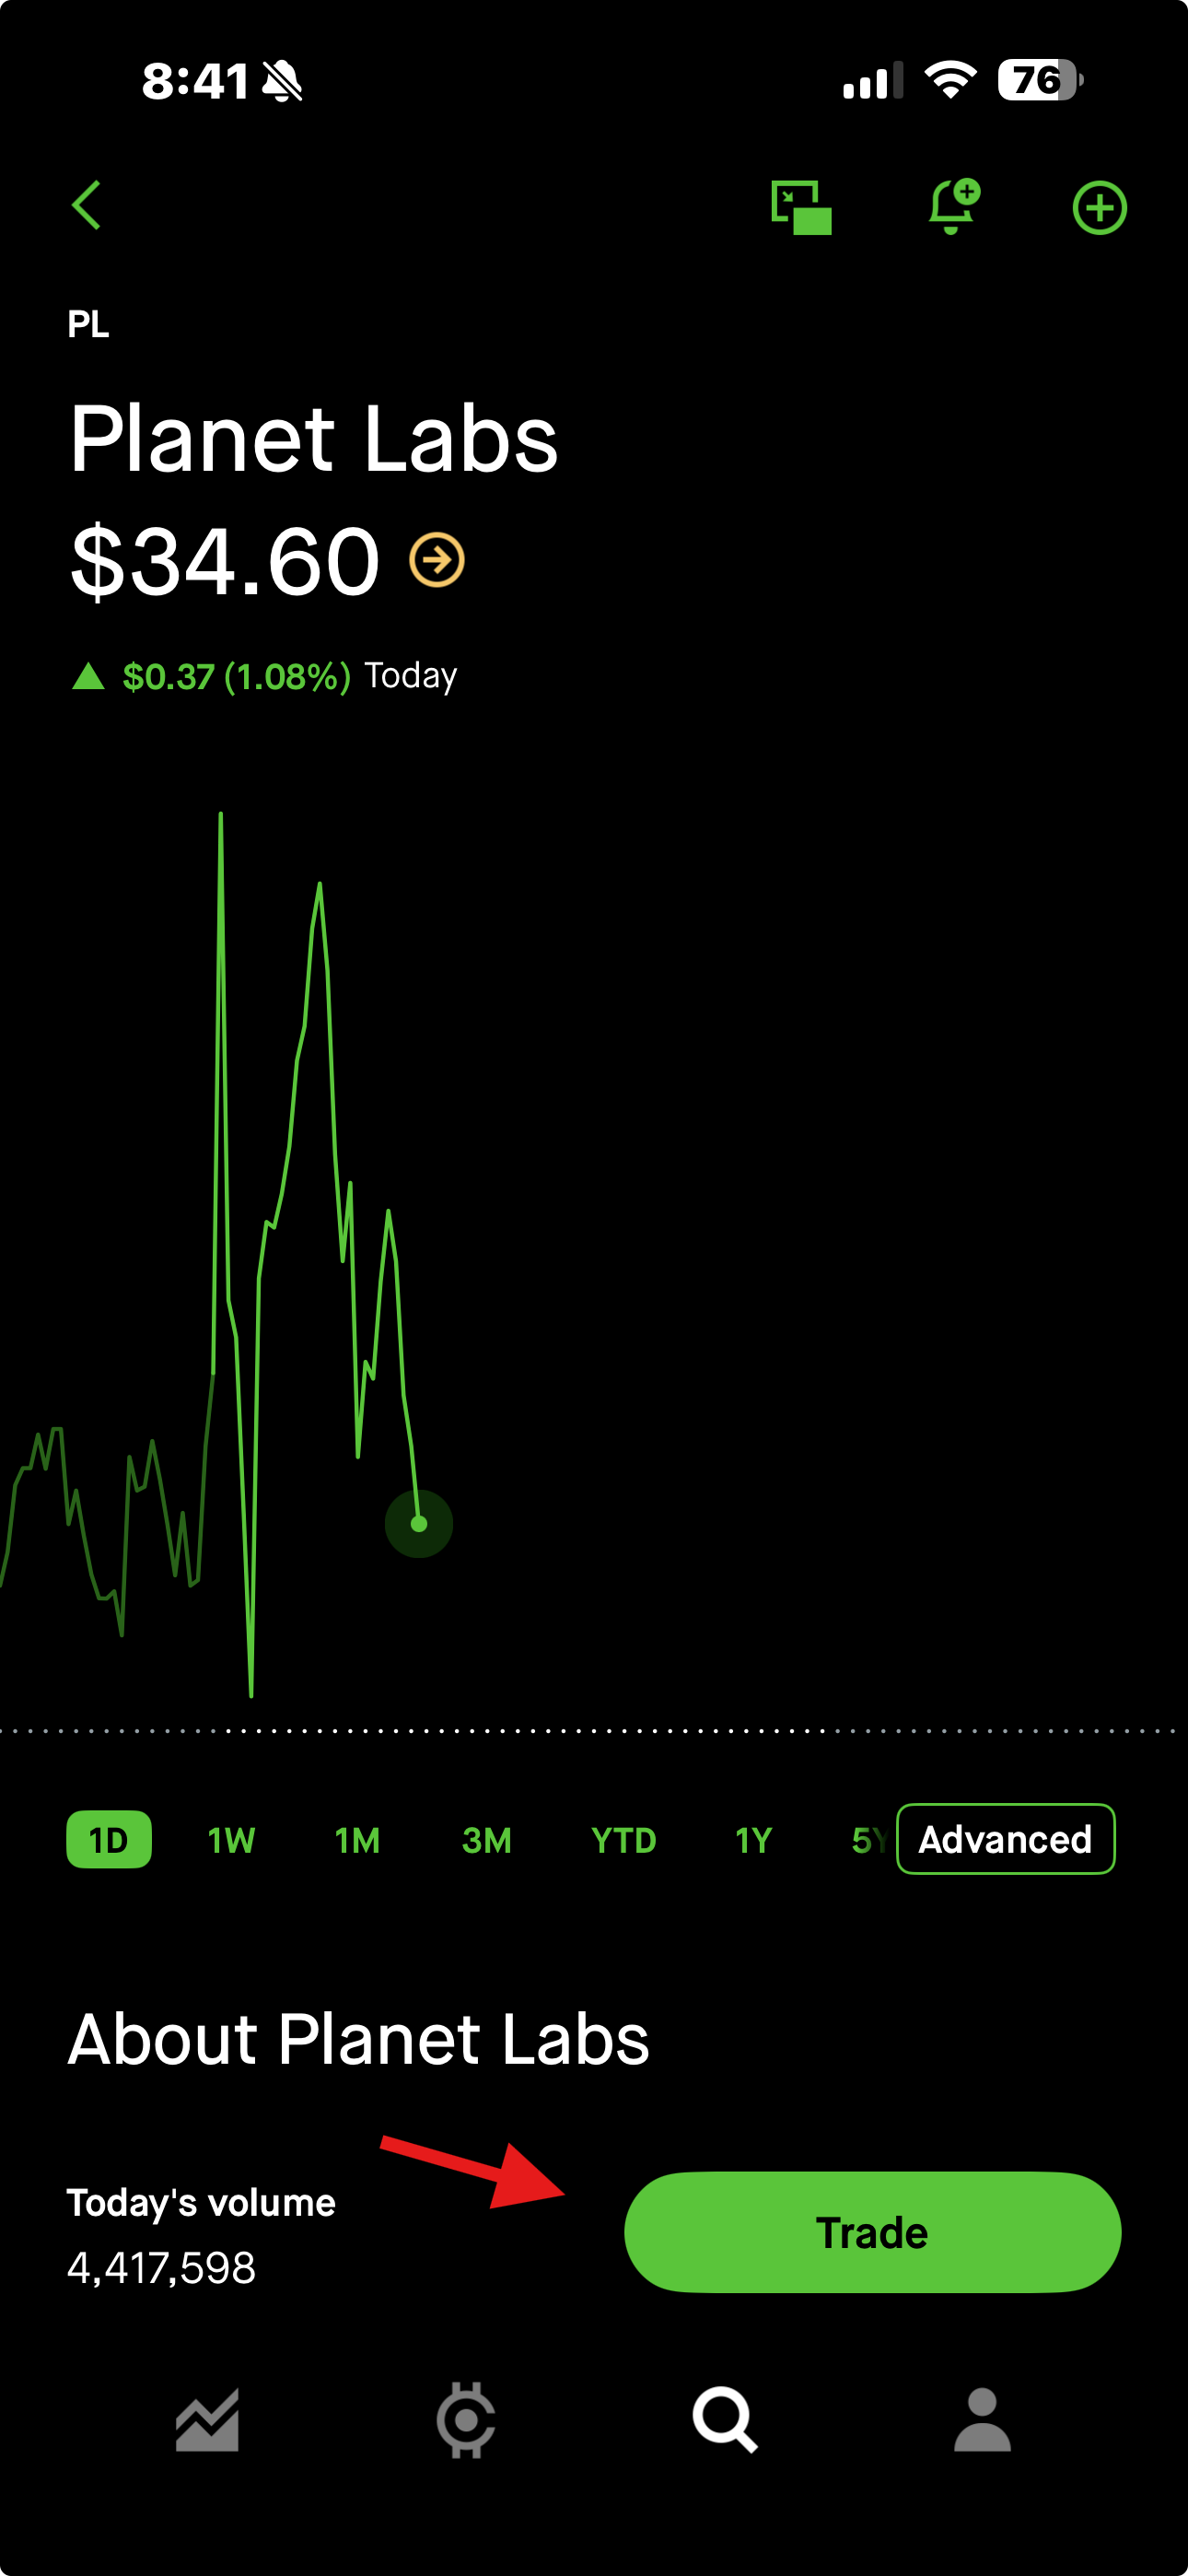
Busca el ticker que ya aprobaste con tu análisis — no abras la cadena solo para "buscar la prima más alta". Toca el botón verde Trade y confirma qué cuenta está activa.
 Ampliar captura ↗
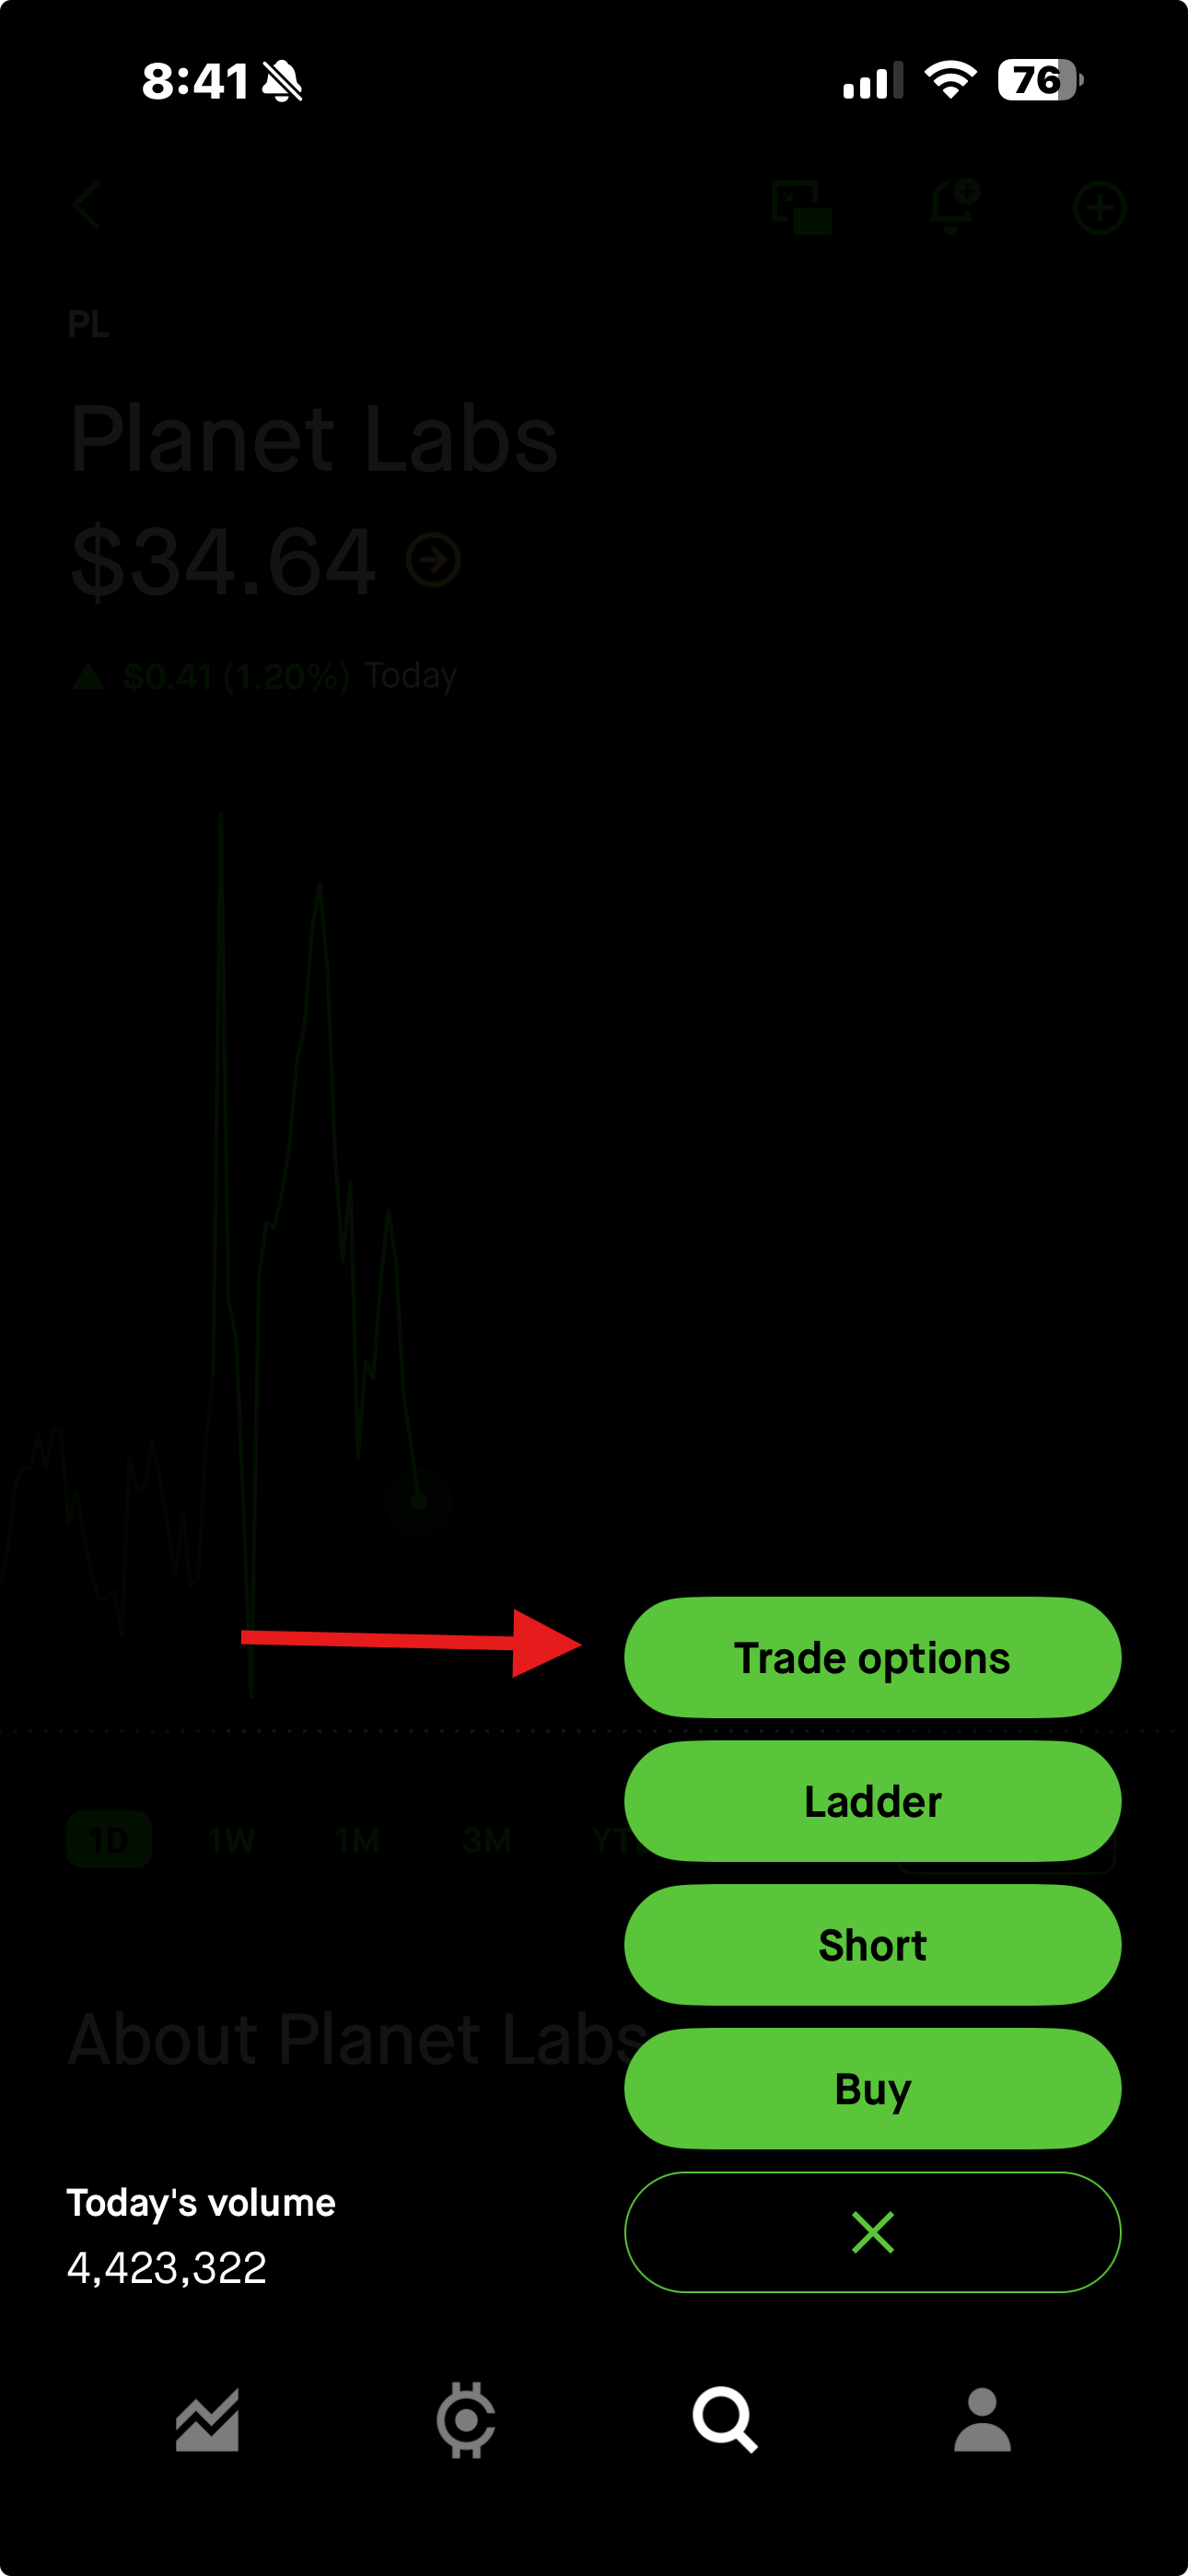
Es la puerta de entrada tanto para covered calls como para cash-secured puts. En la cadena, revisa primero el vencimiento antes del strike.
 Ampliar captura ↗
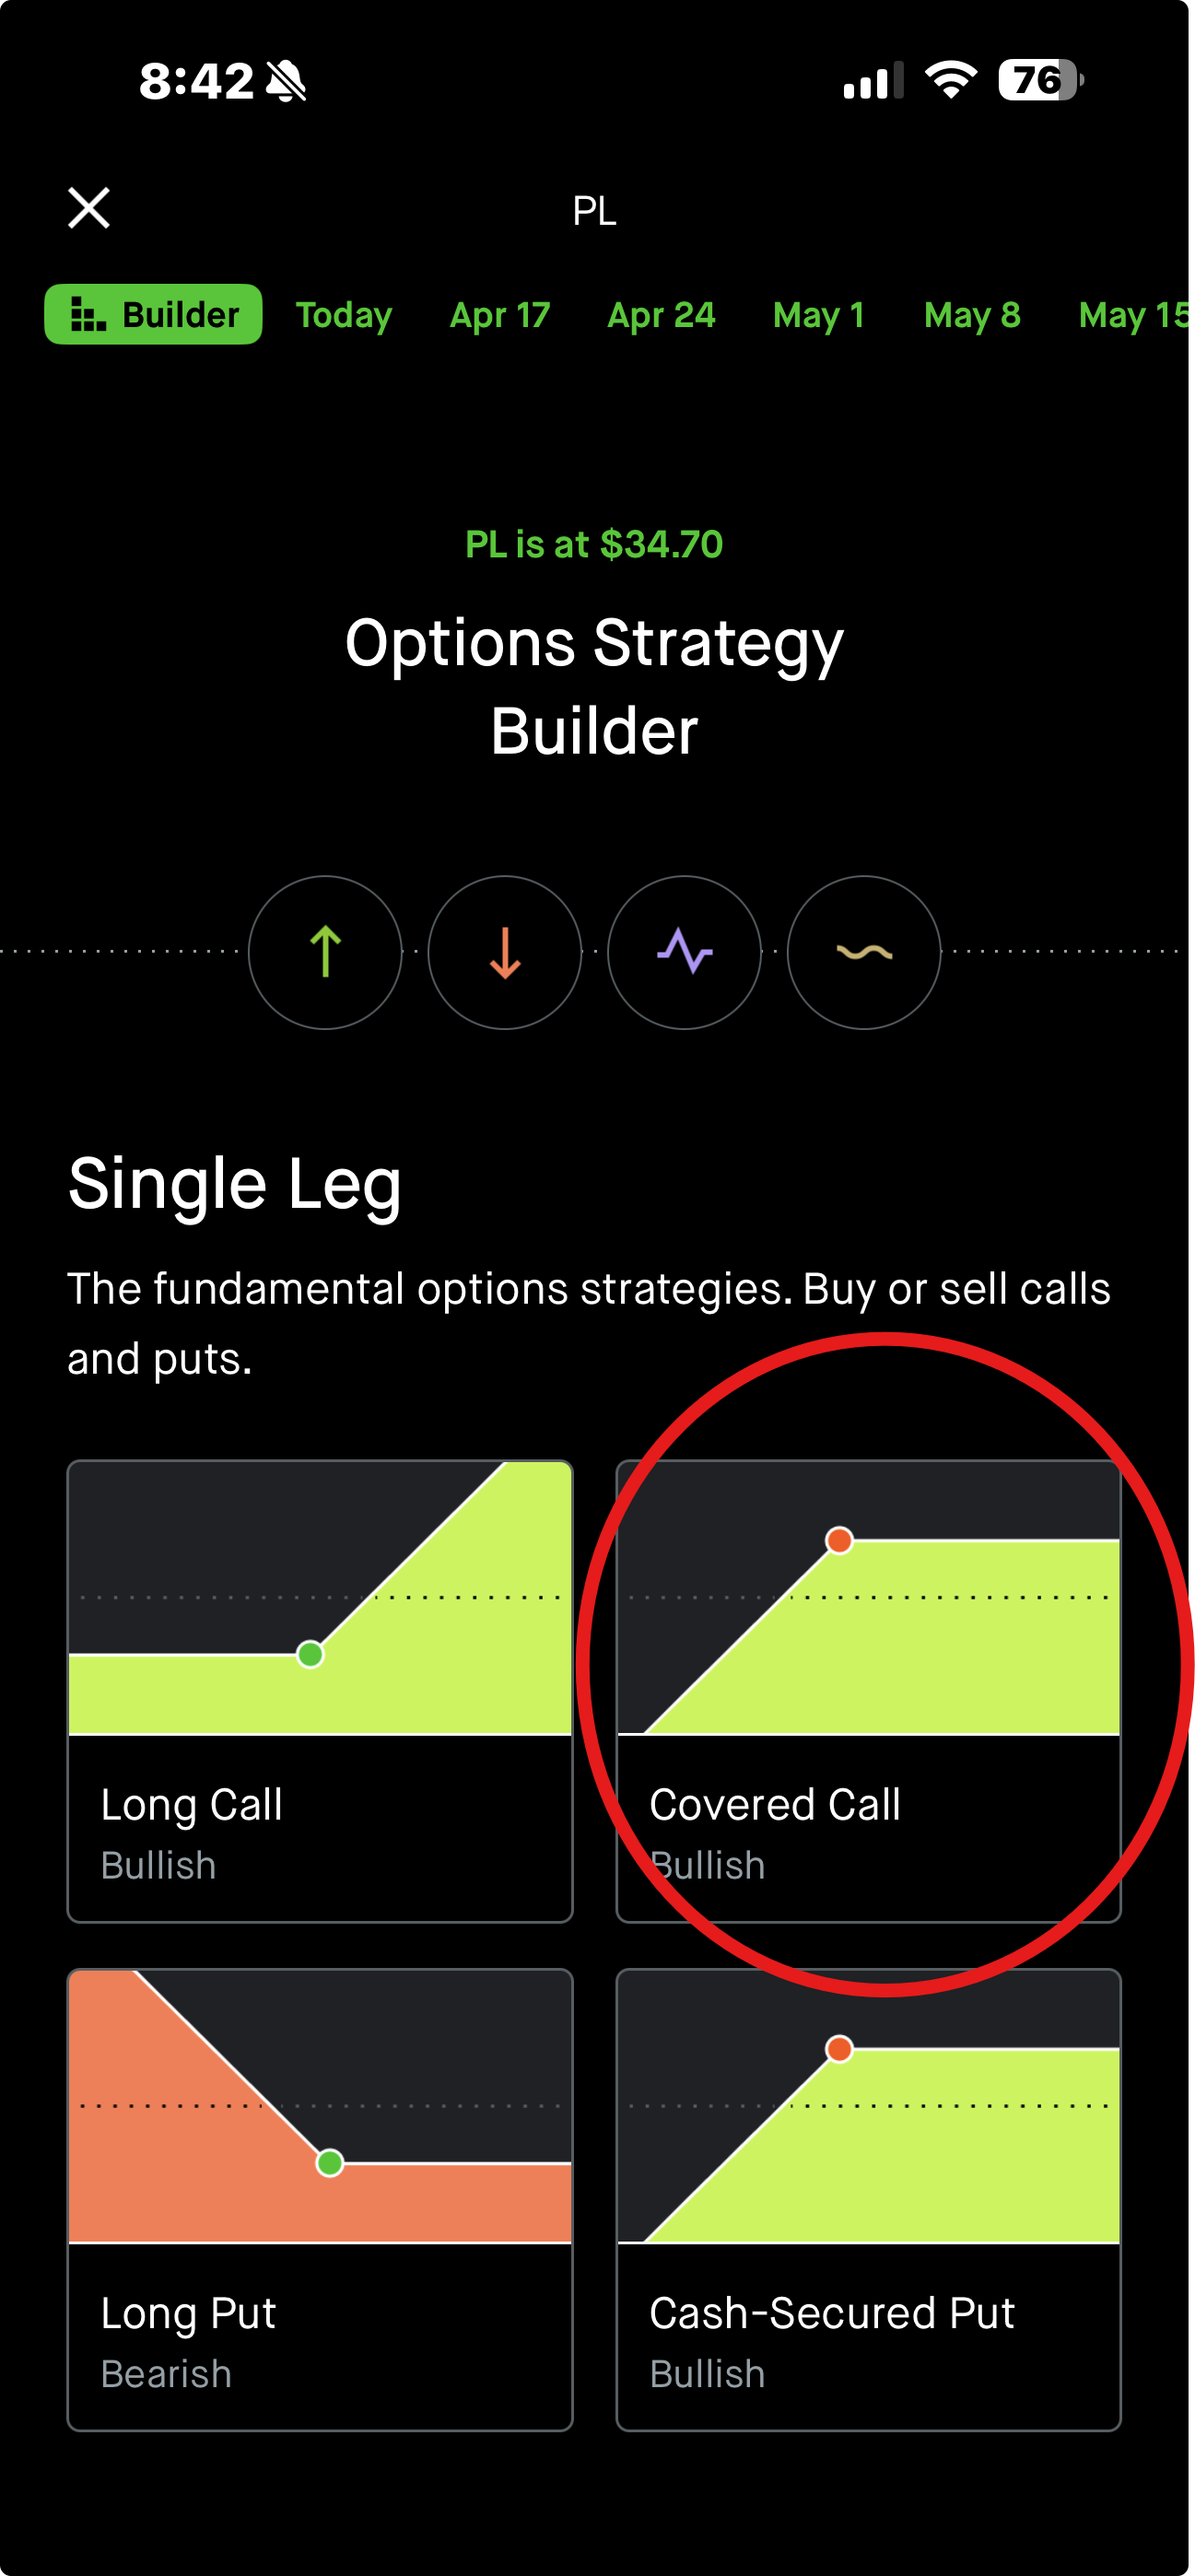
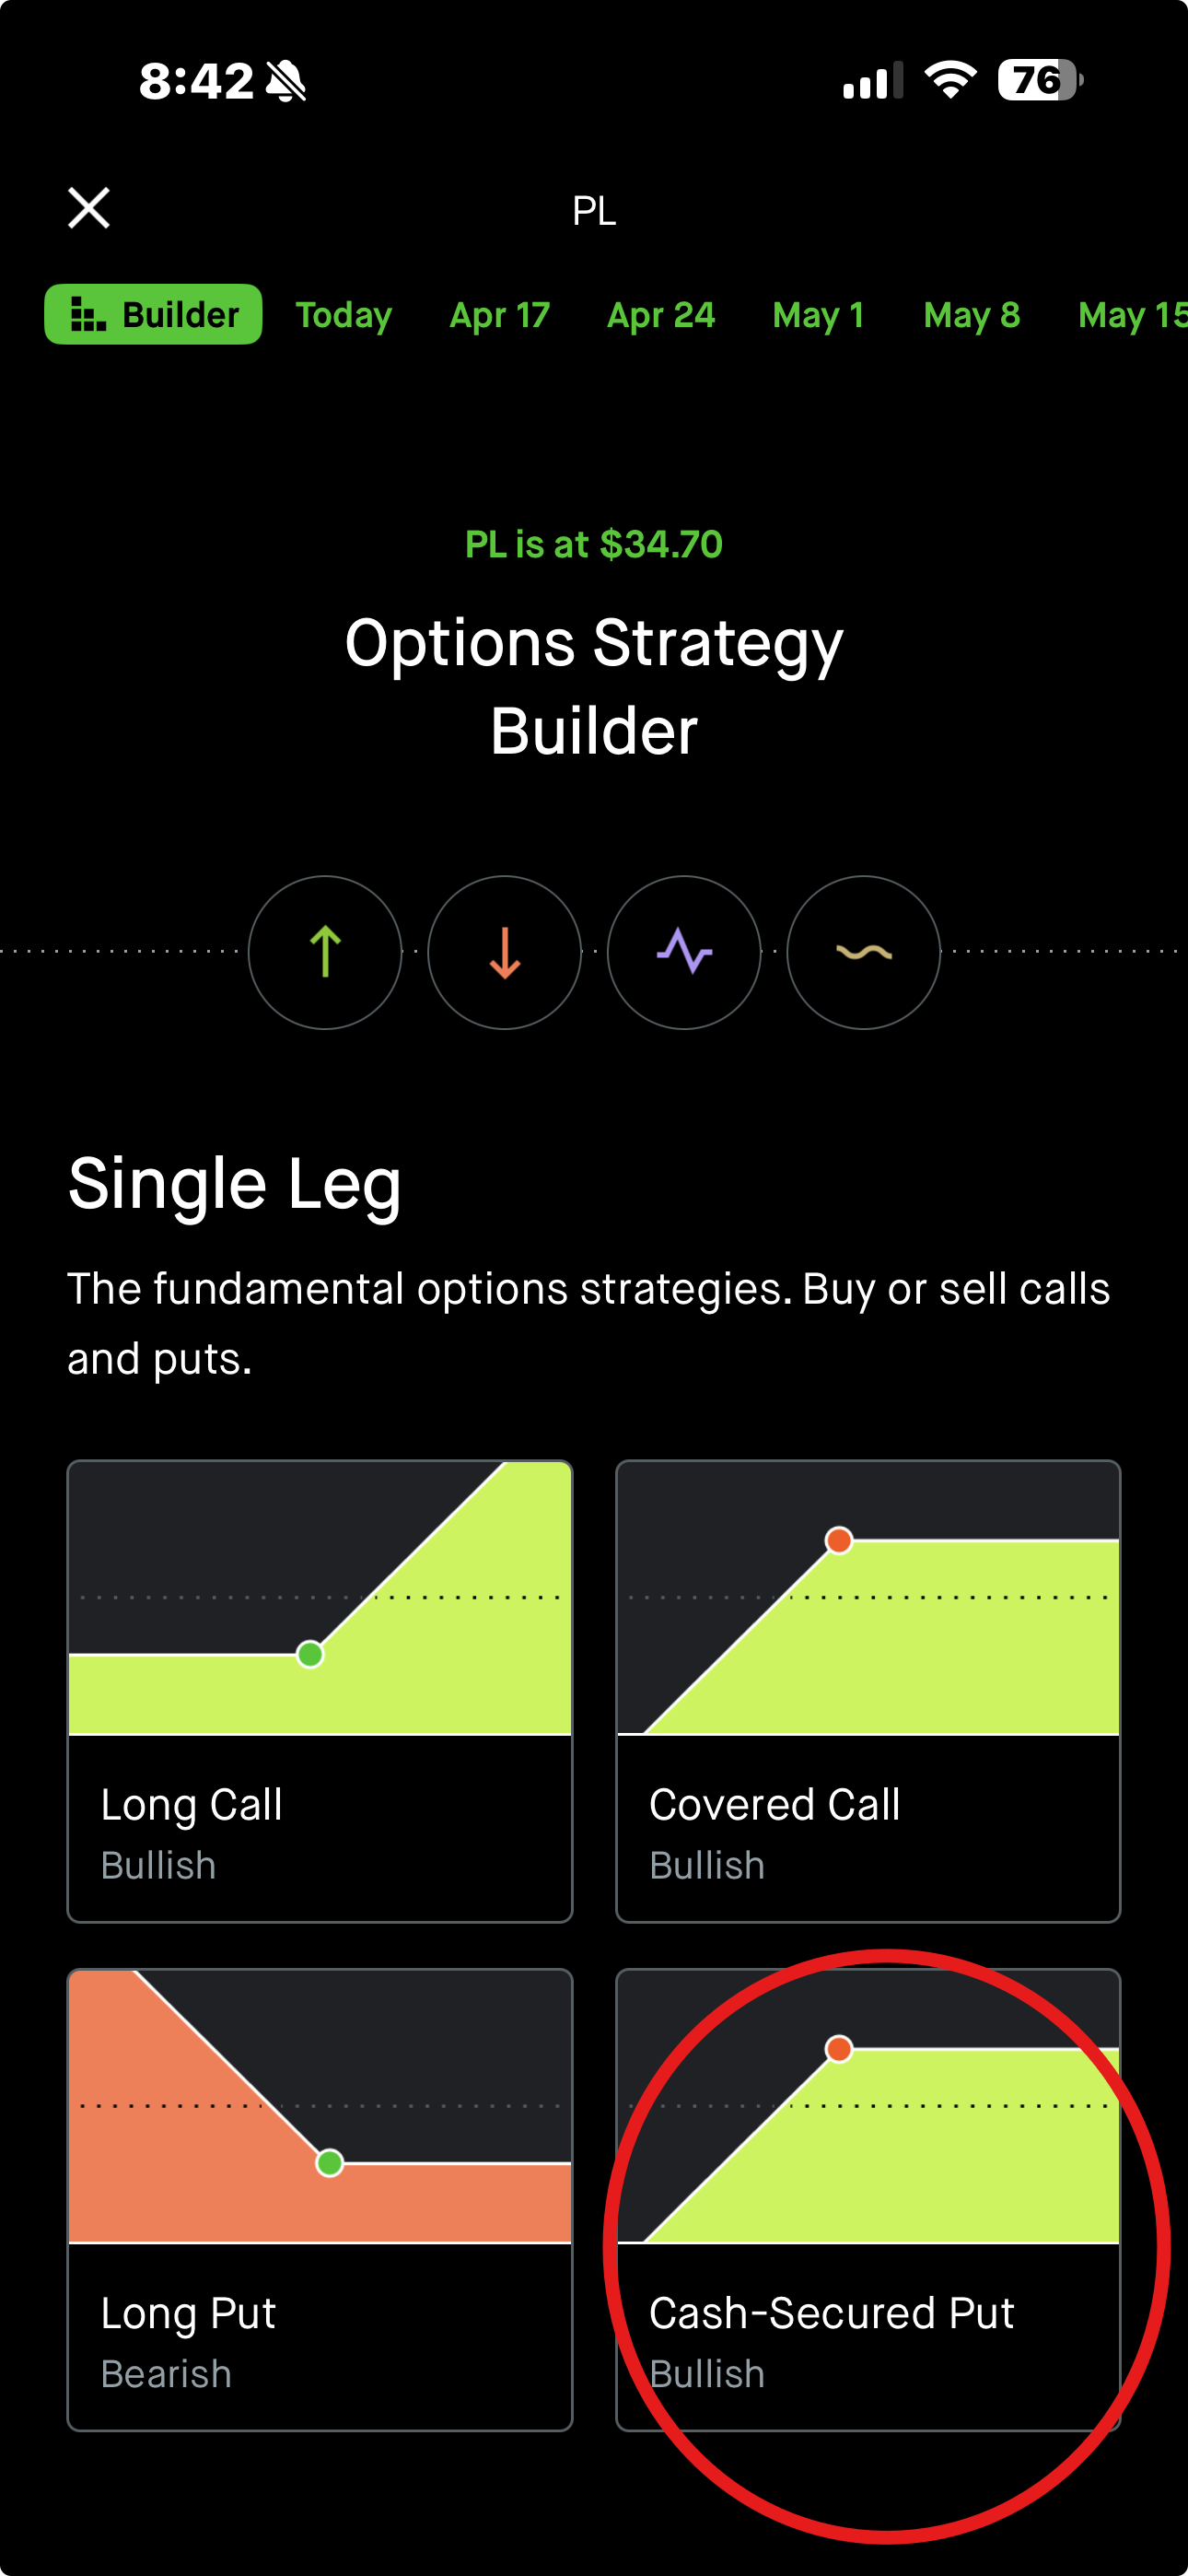
En Single Leg , toca Covered Call — no Long Call (esa compra un derecho y paga prima). Necesitas 100 acciones por cada call.
 Ampliar captura ↗
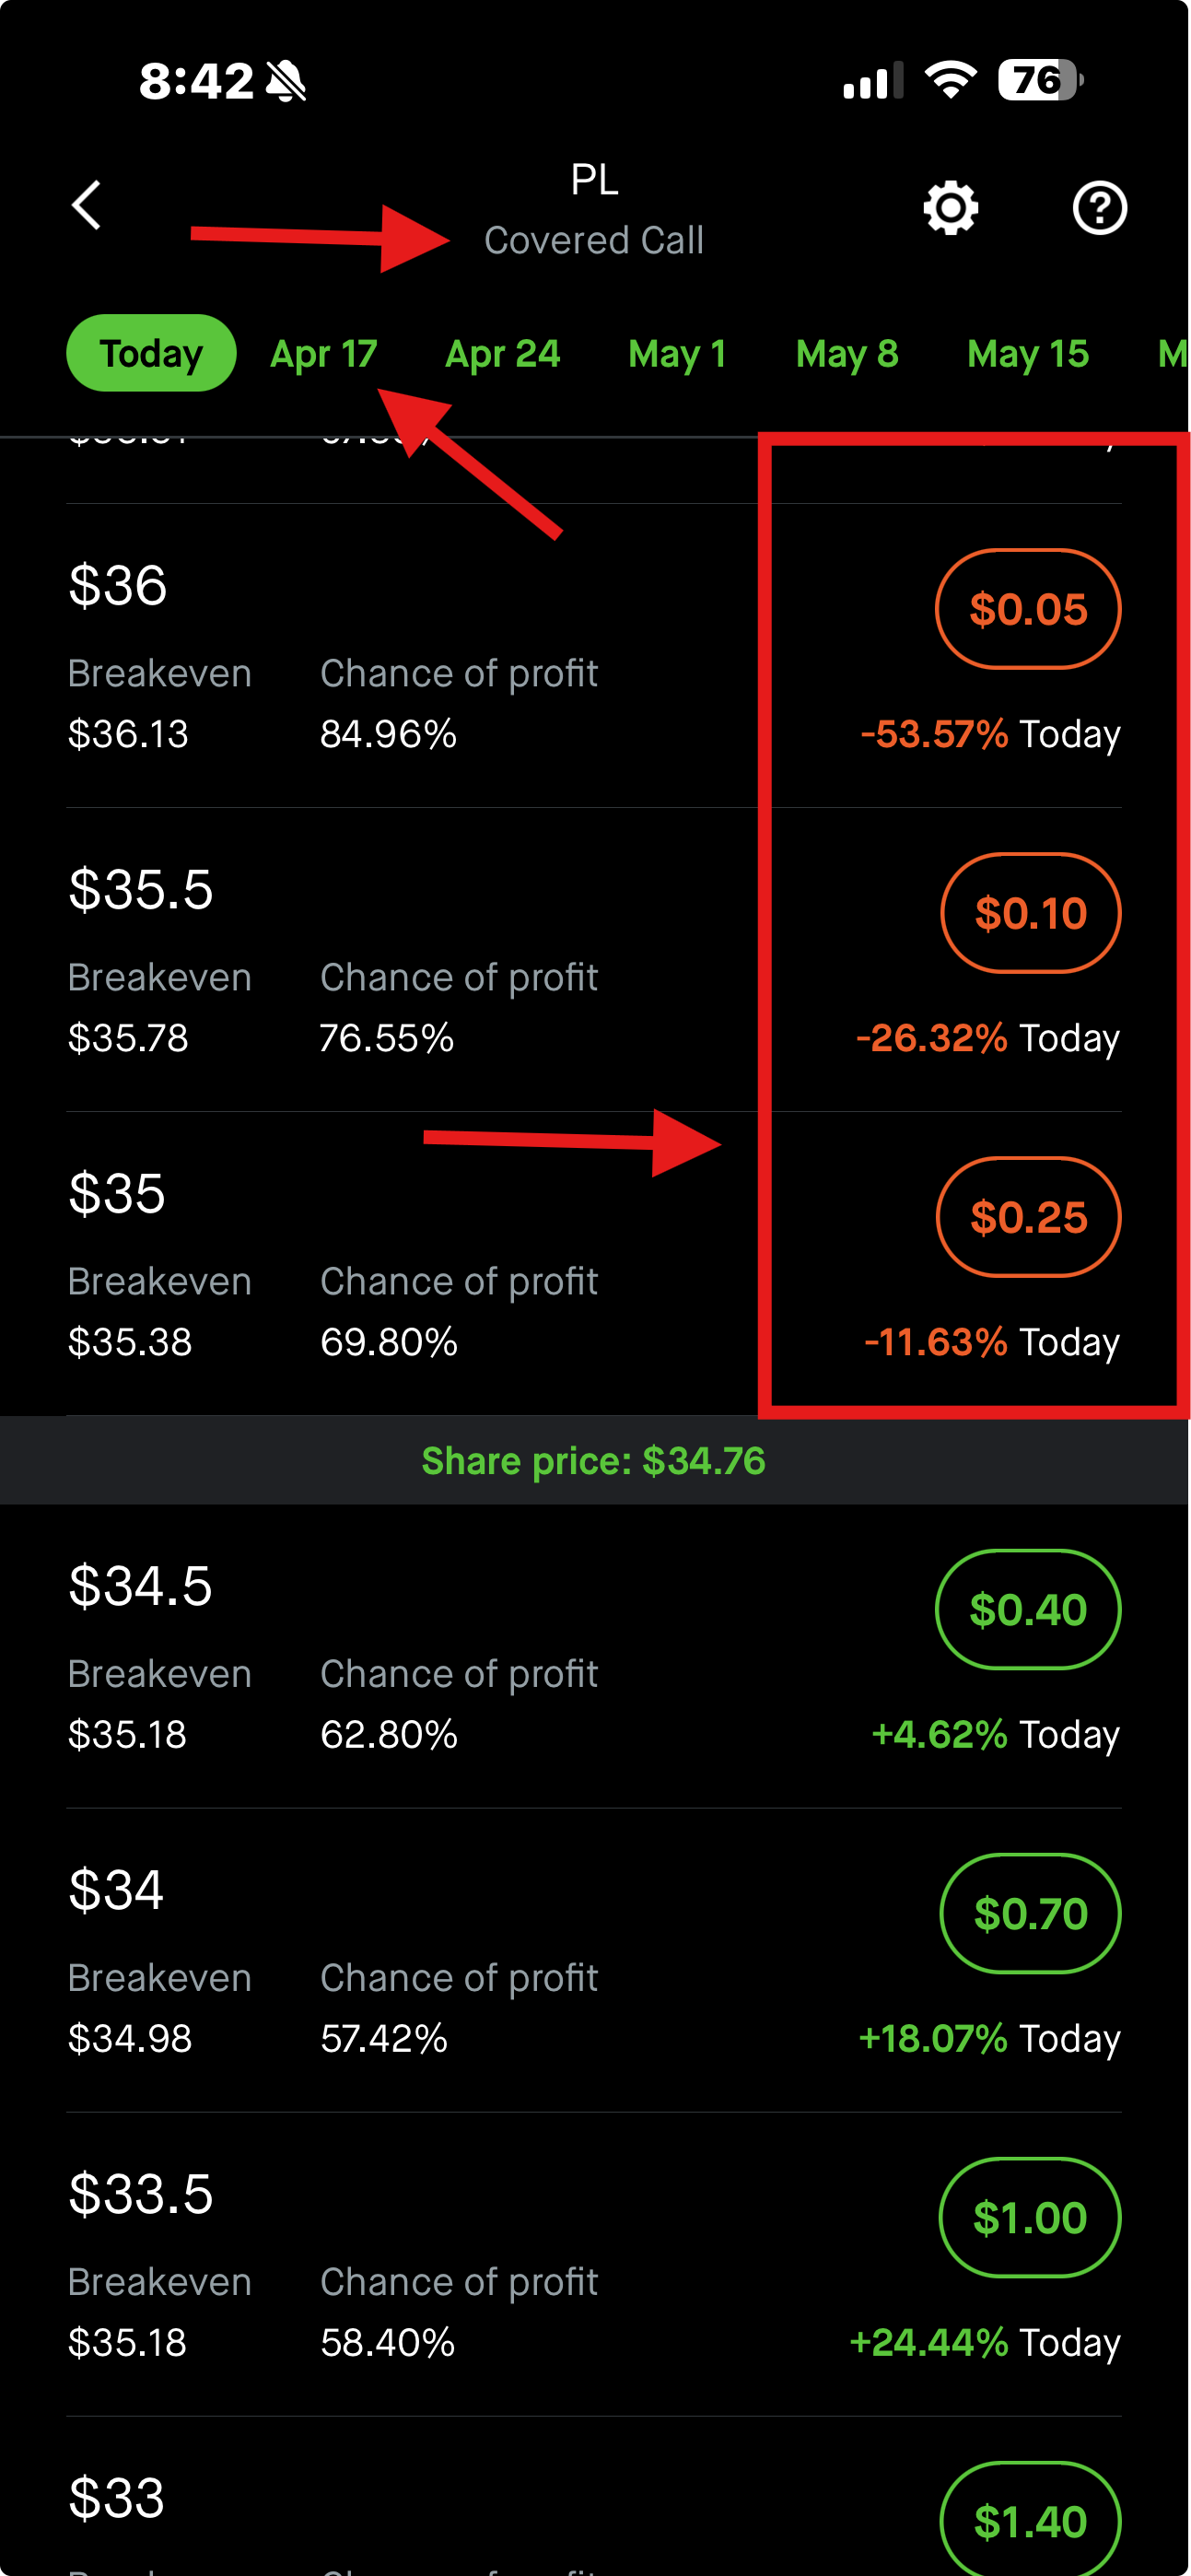
Toca Cash-Secured Put — no Long Put . El crédito recibido no libera el colateral: si el strike es $34, el compromiso bruto es $3,400.
 Ampliar captura ↗
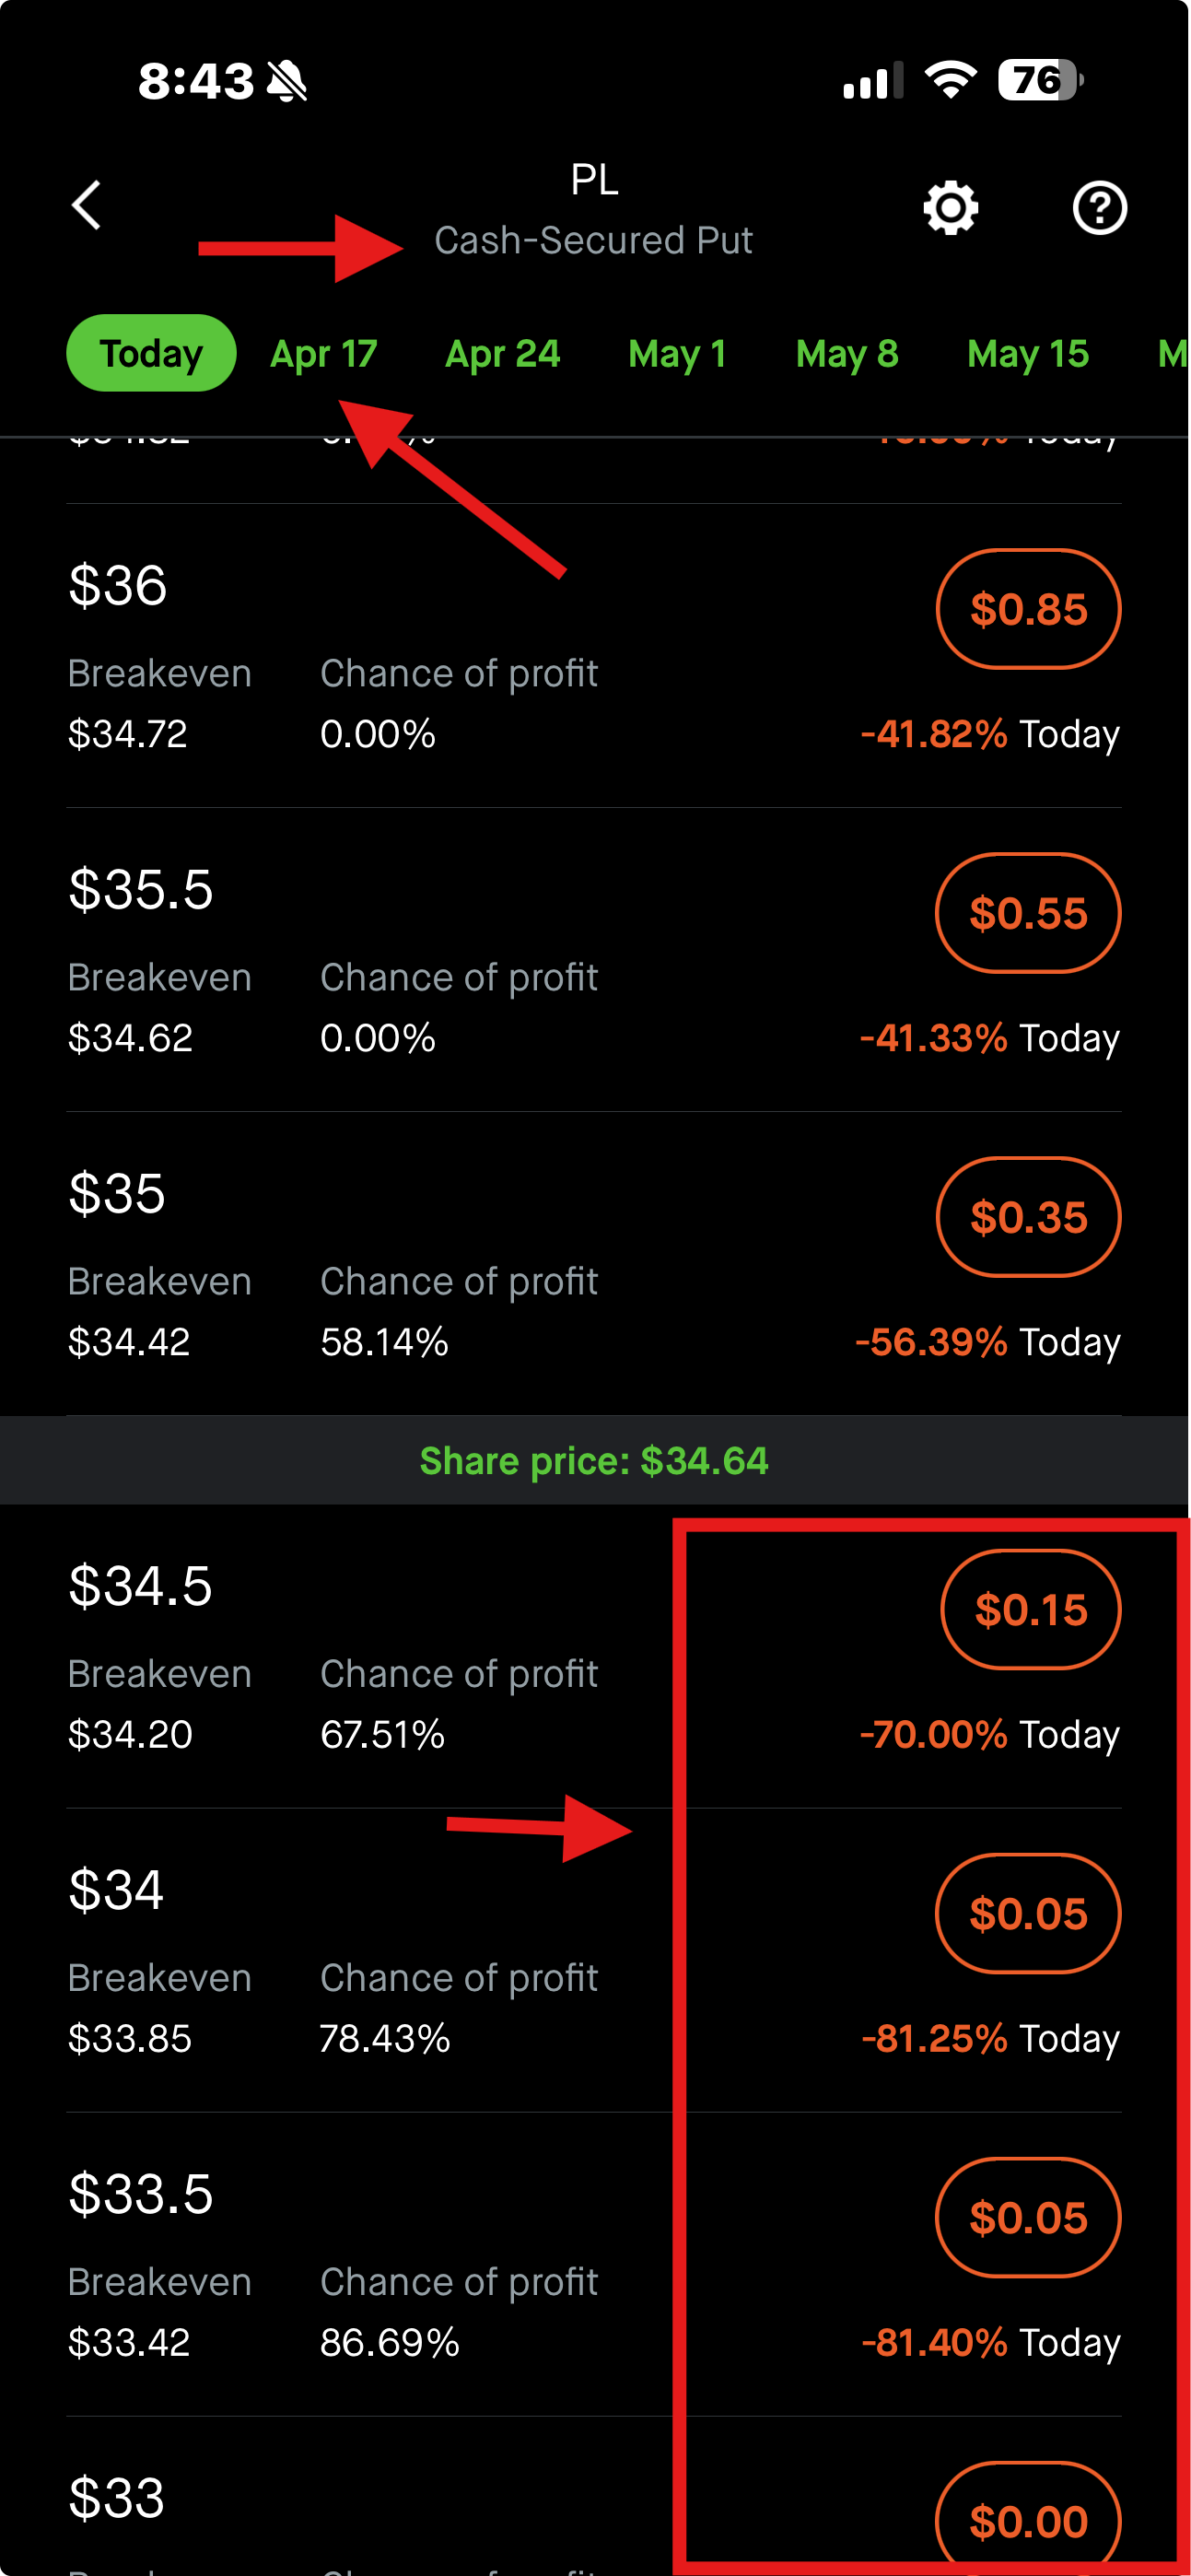
La barra verde marca el precio actual. Sobre ella están las calls OTM. Toca solo el strike que aceptarías vender aun si la acción rompe H al día siguiente.
 Ampliar captura ↗
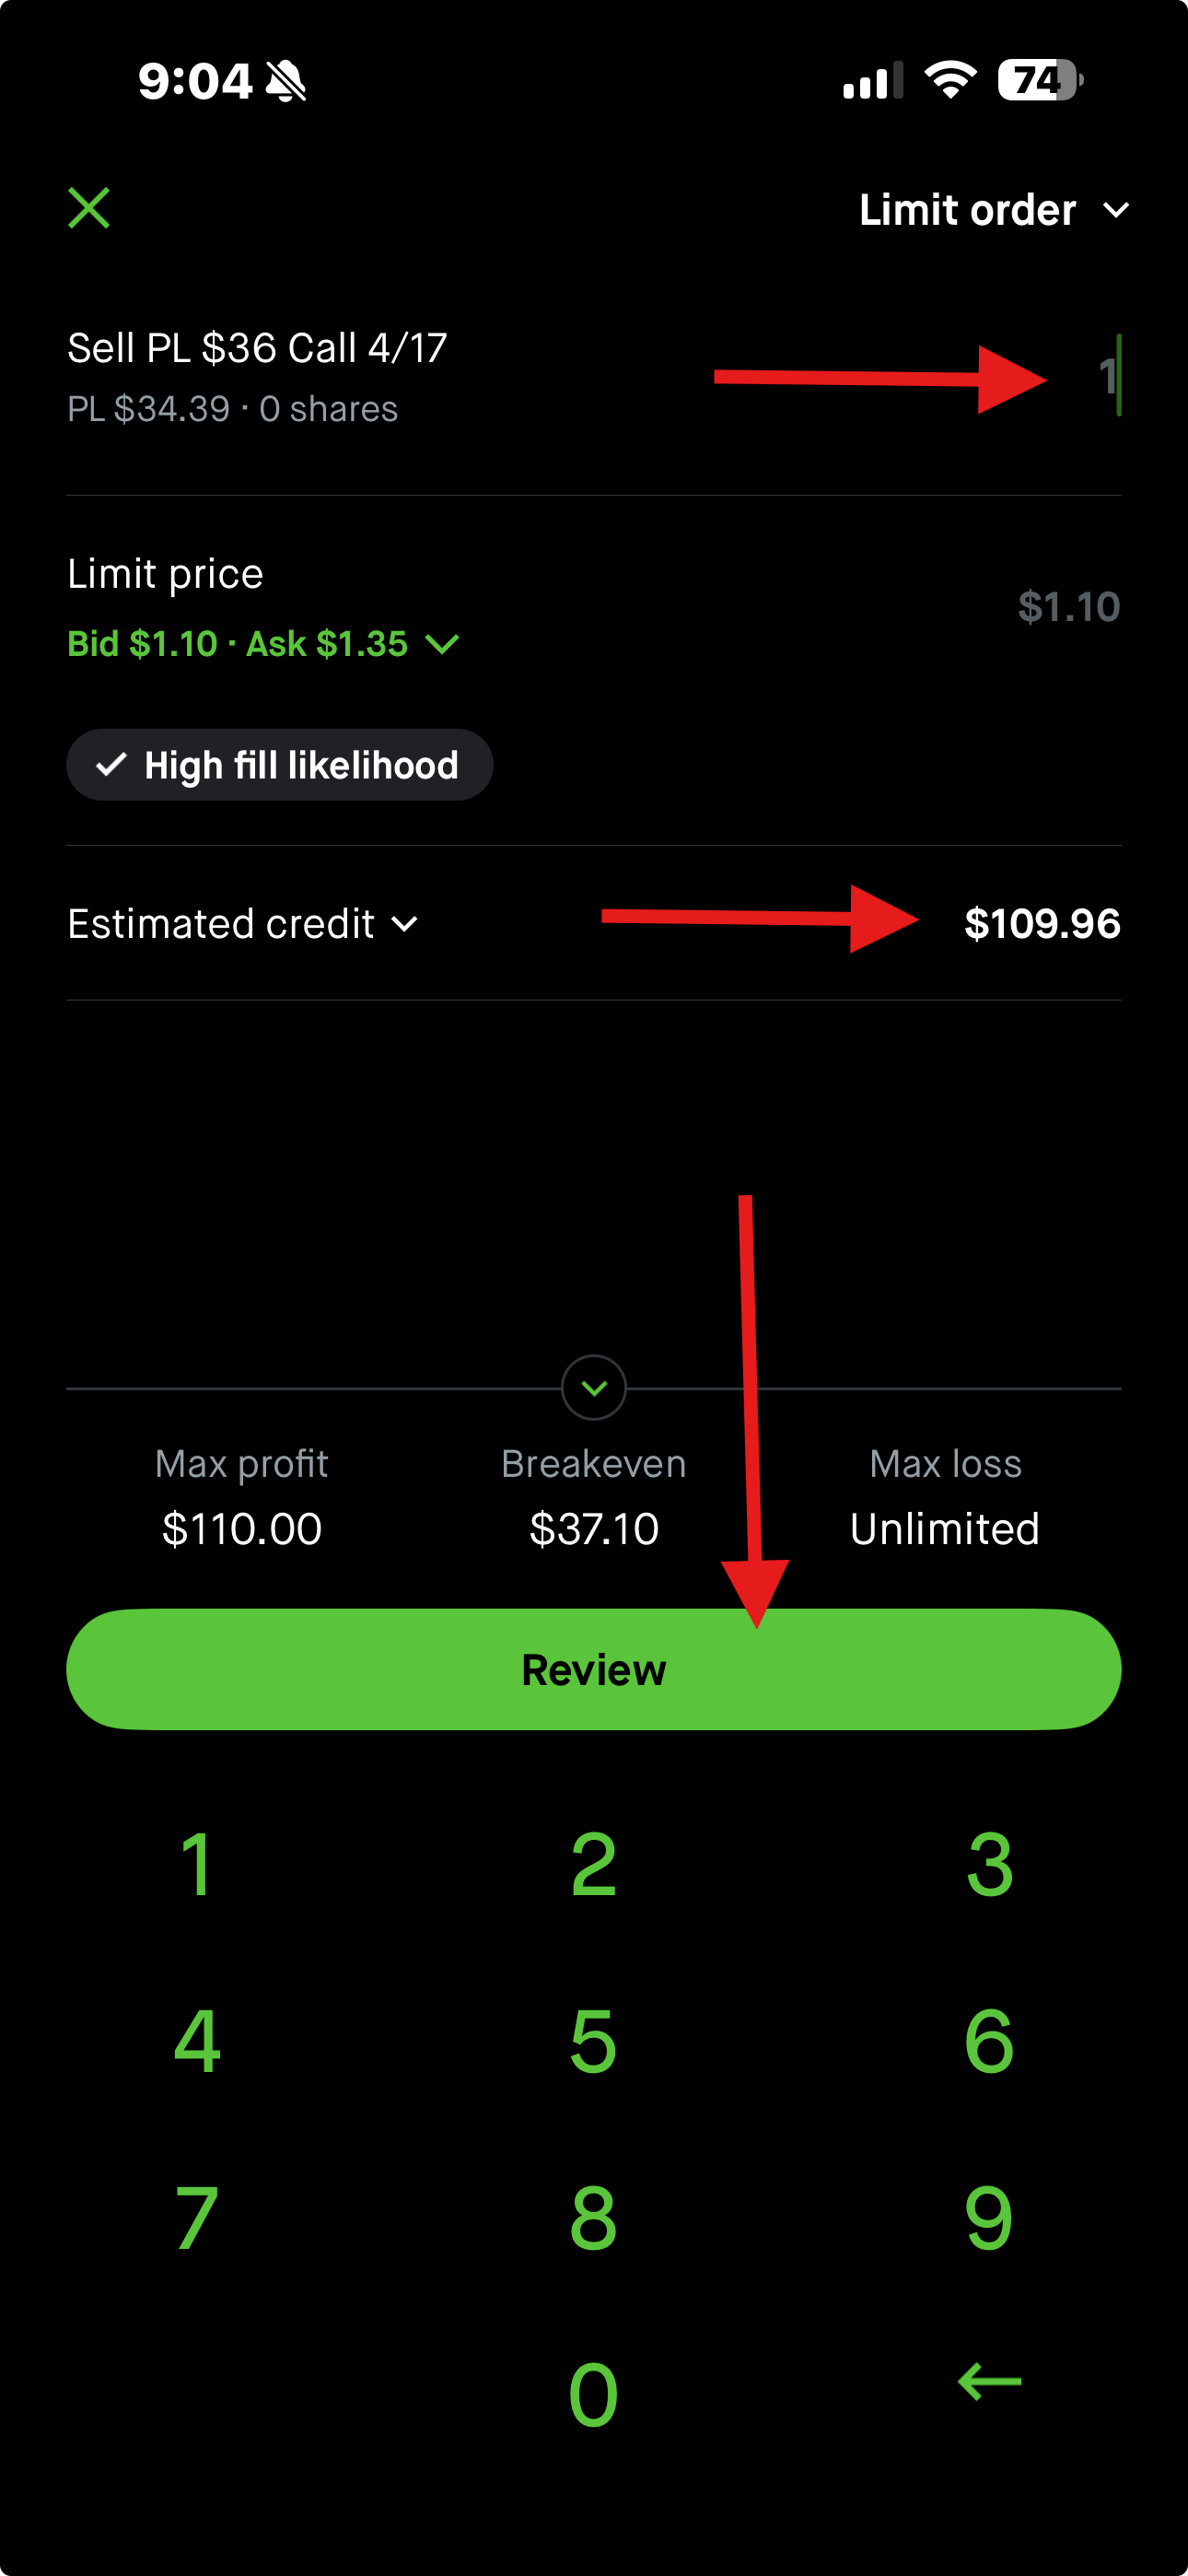
Los strikes bajo el precio actual suelen ser OTM. Compara con L, soporte y tu precio máximo de compra antes de mirar la prima.
 Ampliar captura ↗
Debe decir Sell [ticker] $strike Call/Put fecha . Revisa cantidad, límite (crédito por acción × 100) y crédito estimado. Esto es tu última defensa contra errores.
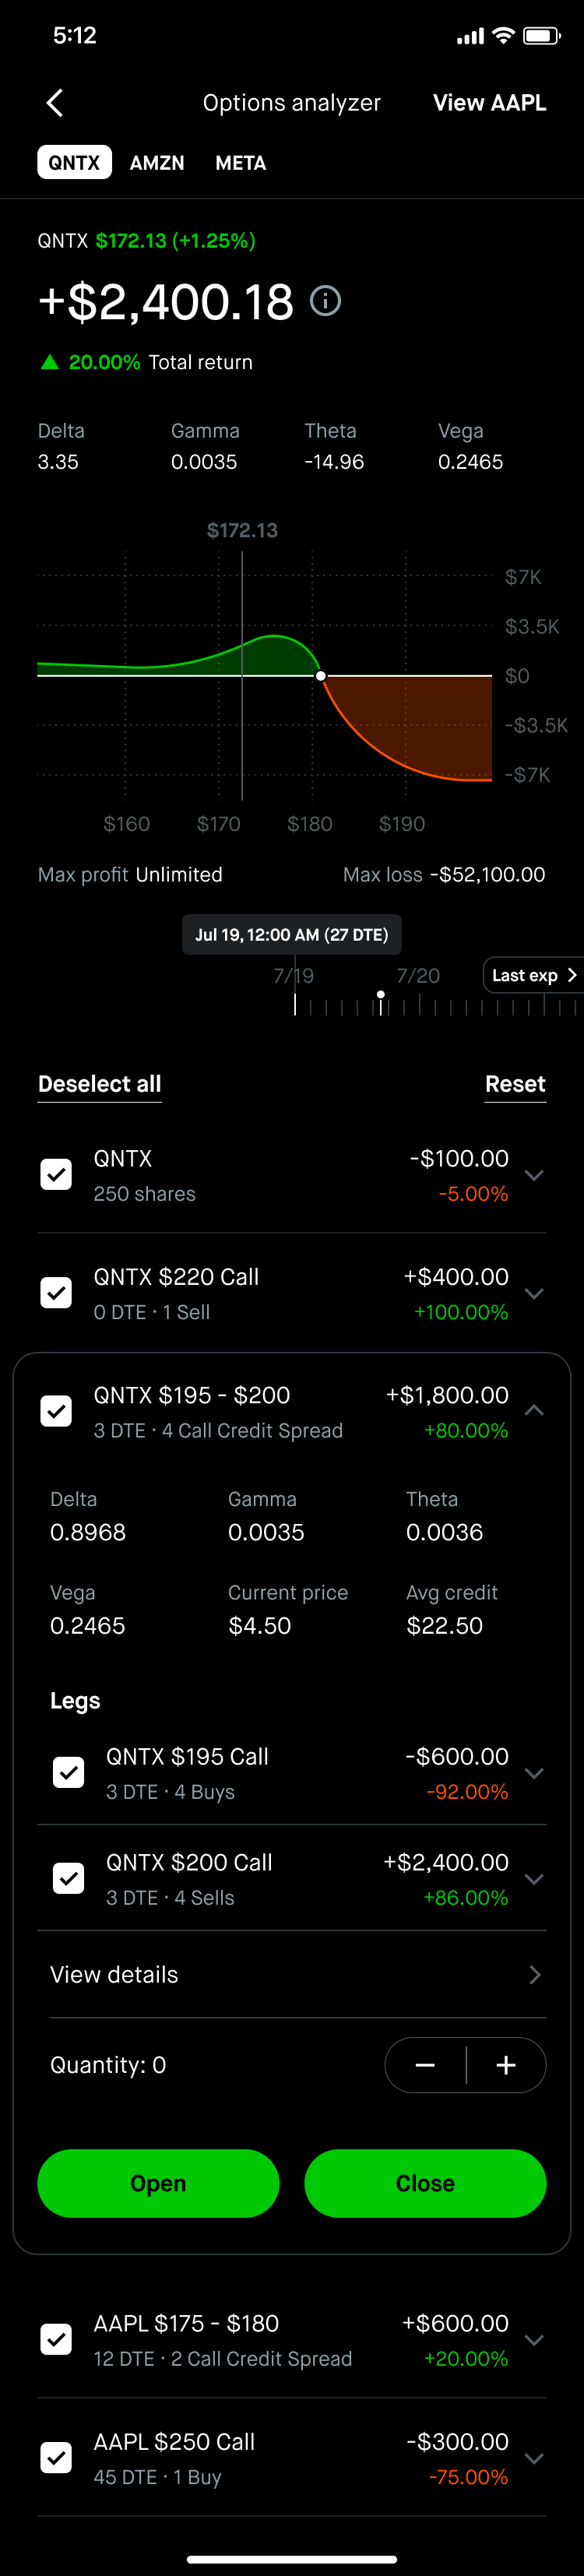 Ampliar captura ↗
Muestra el total return del símbolo completo, no solo la pata de la opción. Úsalo para confirmar el combinado antes de cualquier decisión.
Capítulo V
Rolar la opción: dos operaciones, no una máquina del tiempo
Un roll cierra el contrato existente ( Buy to Close ) y abre simultáneamente otro con vencimiento, strike o ambos diferentes ( Sell to Open ).
Ejemplo contable completo
Vendiste 50P por $1.20. Ahora cuesta $2.80 recomprarla: cerrarla realiza −$160 . Vendes una 48P posterior por $3.10; el ticket muestra un crédito neto de $0.30 ($30).
| Registro | Cash flow | P&L realizado |
|---|---|---|
| Apertura vieja | +$120 | Pendiente |
| Cierre vieja | −$280 | −$160 |
| Apertura nueva | +$310 | Pendiente |
| Ticket combinado | +$30 | No es +$30 de ganancia total |
Sigues con una pérdida realizada de $160 y una nueva prima de $310 expuesta. Para recuperar todo, la nueva put debe generar al menos $160 más costes.
Los cuatro tipos de roll
| Roll | Qué cambia | Put corta | Call corta |
|---|---|---|---|
| Out | Mismo strike, fecha posterior | Más tiempo para recuperar | Más tiempo bajo techo |
| Down | Strike menor | Reduce precio de compra | Baja precio de venta (más riesgo de entrega) |
| Up | Strike mayor | Aumenta la obligación de compra | Da más upside |
| Down/Up & out | Fecha posterior + strike distinto | Defensa típica de CSP | Defensa típica para conservar acciones |
Ejemplo: roll down & out de una CSP
XYZ cae de $52 a $47. Vendiste 50P por $1.20; quedan 2 días y cuesta $3.25 cerrar. Rolas a 48P a 16 días, vendida en $3.60 (crédito de roll +$0.35).
Créditos acumulados del camino rolado: $120 − $325 + $360 = +$155 . Nuevo break-even: $48 − $1.55 = $46.45. El roll mejoró el precio, no eliminó el riesgo — si XYZ cae a $40, la pérdida seguiría siendo real.
Ejemplo: roll up & out de una covered call
Base $46, vendiste 55C a $1. XYZ sube a $58 y la call cuesta $3.50 recomprar (−$250). Vendes la 58C siguiente en $3.70 (crédito neto +$0.20).
Salida efectiva acumulada: $58 + ($1 − $3.50 + $3.70) = $59.20 , frente a $56 si hubieras aceptado la primera asignación. Solo funciona si gestionas bien la semana extra.
Capítulo VI
La Rueda, semana a semana
La Rueda alterna dos trabajos. Con efectivo, vendes una put. Con acciones, vendes una call. La asignación cambia tu inventario — y por lo tanto tu siguiente trabajo. No hay obligación de girar rápido: puedes esperar días o semanas hasta encontrar un strike aceptable.
Antes de la primera put
- Elige un subyacente que aceptarías mantener 6–24 meses.
- Calcula el lote real: strike × 100.
- Escribe tu precio máximo de compra y mínimo de venta.
- Decide de antemano cuándo abandonarías la tesis.
Ejemplo guía: ABC a $100
L=$95.80. Compra máxima $95. Vendes 95P por $0.90 → cobras $90, reservas $9,500, base si asignan $94.10.
Fase A (efectivo): qué haces el viernes
Put OTM, suele expirar sin valor. Conservas $90; se liberan $9,500.
Cerca del strike: gestiona antes — recompra o roll — en vez de improvisar el viernes por la tarde.
Asignación probable: pagas $9,500 y recibes 100 acciones con base $94.10.
Después de la asignación: primero la base, después la call
Base económica = strike de la put − créditos netos acumulados = $95 − $0.90 = $94.10 . La call no tiene que venderse el lunes — espera hasta que el strike y la prima produzcan una salida que realmente aceptarías.
La pregunta correcta: "¿aceptaría vender mis 100 acciones al strike de esta call, sumando todas las primas ya cobradas?"
Fase B (acciones): ejemplo y desenlaces
Continuando: ABC en $98, H=$103. Vendes 103C por $0.65 → cobras $65; primas acumuladas $155; salida efectiva si asignan $104.55.
Call OTM, expira. Conservas acciones y los $65 — la siguiente call necesita rango y strike nuevos.
Riesgo de "pin": decide temprano si aceptar venta, cerrar o rolar.
Entrega probable a $103: recibes $10,300 y vuelves a la fase de efectivo.
Un ciclo de ocho semanas, con altibajos incluidos
ABC parte en $100; precio máximo de compra $95; precio mínimo de venta $103.
| Semana | Rango / inventario | Decisión y resultado |
|---|---|---|
| 1 | L 95.8 · efectivo | 95P +$90; expira OTM |
| 2 | L 96.2 · efectivo | 95P +$75; termina ITM y asigna |
| 3 | 100 acciones · base $93.35 | Precio $91; H $96 — sin call: salida demasiado baja |
| 4 | 100 acciones · H $101 | 103C paga poco; esperar |
| 5 | 100 acciones · H $103.5 | 104C +$65; expira OTM |
| 6 | 100 acciones · H $104.2 | 105C +$60; acción sube a $106 |
| 7 | Call ITM | Roll 105C→107C por +$10 |
| 8 | ABC $109 · call 107 ITM | Asignación a $107; vuelve a efectivo |
Créditos netos: $90+$75+$65+$60+$10 = $300. Resultado total = (venta $107 − compra $95 + $3.00) × 100 = $1,500 antes de cargos e impuestos.
Hubo dos semanas con $0 de prima — esperar evitó poner un techo demasiado bajo. Este caso es favorable; si ABC hubiese caído a $70, el resultado habría sido muy distinto. Úsalo para aprender el flujo, no para pronosticar ingresos.
Capítulo VII
El mapa L · M · H del rango semanal
M es el punto de referencia (el cierre de la semana anterior). L es la zona baja estimada. H es la zona alta estimada. El precio puede salir por cualquiera de los dos lados — el rango es un mapa de trabajo, no una barrera.
Busca una CSP solo si L también coincide con valoración o soporte. Strike en o bajo L.
El precio está en medio. La prima puede no justificar elegir un lado — esperar también es una decisión.
Busca una covered call solo si H coincide con salida o resistencia. Strike en o sobre H.
La receta, en orden
Para la put
- Define el precio que sí pagarías (p. ej. $95).
- Compáralo con L y con soporte técnico independiente.
- Busca el strike líquido más cercano que no viole ese precio.
Para la call
- Define el precio al que sí venderías (p. ej. $103).
- Compáralo con H y con resistencia técnica independiente.
- Busca el strike líquido en o sobre esa referencia.
Cuando el precio rompe L o H
Una ruptura activa una revisión — no un roll automático. Primero descubre por qué salió del rango; después elige entre cerrar, aceptar o rolar.
¿Sigue intacta la tesis? ¿Aún quieres las acciones? ¿La asignación cabe en tu cartera? Si la primera respuesta es no, cerrar suele ser más coherente que rolar.
¿Aceptarías vender? ¿Hay ex-dividendo cerca? ¿Un roll up & out compra suficiente upside? Si aceptarías vender, no hacer nada puede ser lo correcto.
Un proceso de lunes a viernes
| Momento | Trabajo |
|---|---|
| Lunes | Anota L/M/H, IV, eventos, niveles y tu inventario actual antes de abrir Robinhood. |
| Lunes–martes | Vende put cerca de L en debilidad controlada, o call cerca de H en fortaleza. |
| Miércoles | Revisa cambios de tesis; toma ganancias desproporcionadas sin forzar un reemplazo. |
| Jueves | Compara asignación, cierre y roll con números concretos. |
| Viernes | Gestiona antes del final del día — no esperes al último minuto si no deseas asignación. |
Cuándo saltarte la semana: resultados o evento binario no deseado, rango que no coincide con soporte/valoración, IV demasiado baja para la obligación, spread amplio, capital ya concentrado, o cuando tu único argumento es "necesito ingreso".
Capítulo VIII · Riesgo primero
Tamaño, correlación y reserva de cartera
La amenaza real no es una put — son muchas puts que se convierten en acciones el mismo día.
Exposición potencial total = acciones actuales + Σ(strike put × 100) por contratos | Control | Ejemplo conservador | Motivo |
|---|---|---|
| Posición individual | 5–10% post-asignación | Una caída no domina la cuenta |
| Sector | 15–25% | Reduce correlación oculta |
| Puts simultáneas | Capital suficiente para todas | Evita liquidaciones forzadas |
| Evento binario | 0 o tamaño muy reducido | Los gaps saltan cualquier stop |
Medir la ventaja
Diario de operaciones: lo que no se registra, se romantiza
Un diario demuestra si la estrategia realmente añadió retorno ajustado por riesgo, frente a simplemente poseer la acción o mantener efectivo.
- Ticker, fecha, estrategia
- L / M / H e IV del snapshot
- Strike / DTE / delta
- Bid / ask / límite / fill real
- Crédito bruto y neto
- Capital comprometido y % de concentración
- Tesis e invalidación por escrito
- Cómo se cerró: BTC, expiración, asignación o roll
Promedio por operación incluyendo colas y costes.
Pérdida pico-a-valle del libro combinado.
Diferencia entre tu fill y el punto medio al enviar.
¿La call realmente mejoró o sacrificó el retorno total?
Antes de enviar la orden
Checklists maestros
Checklist de 60 segundos (nueva operación)
Para consultar rápido
Impuestos (EE. UU.) y glosario
ATM / ITM / OTM: precio cerca del strike / con valor intrínseco / sin valor intrínseco.
Assignment: obligación ejecutada al vendedor.
Bid / Ask / Mark: mejor compra, mejor venta, y su punto medio.
Break-even: precio de equilibrio al vencimiento.
Buy to Close / Sell to Open: recomprar una opción corta / crear una opción corta.
Collateral: activo o poder de compra reservado.
DTE: días hasta el vencimiento.
Extrínseco / Intrínseco: prima sin valor de ejercicio / valor de ejercer ahora.
L / M / H: límite inferior / referencia central / límite superior del rango semanal.
HV / IV: volatilidad histórica / volatilidad implícita.
OI: contratos abiertos (open interest).
Roll / Slippage: cierre + apertura nueva / diferencia de ejecución frente al precio esperado.